Près de huit mois après le début de la guerre entre les États-Unis, Israël et l’Iran, le marché pétrolier mondial reste profondément désorganisé. Le retour partiel des exportations de brut du golfe Persique n’a pas suffi à stabiliser les prix des carburants. Dans son rapport mensuel publié le 14 octobre 2026, l’Agence internationale de l’énergie (AIE) décrit des tensions persistantes sur le raffinage, le transport maritime et l’approvisionnement en gazole. Celles-ci se répercutent jusqu’aux stations-service américaines, où le prix moyen de l’essence est remonté à plus de quatre dollars le gallon.
Un marché du brut en reprise, mais des approvisionnements fragiles
Les frappes lancées le 28 février 2026 par les États-Unis et Israël contre l’Iran ont ouvert une guerre dont les conséquences dépassent les pays directement impliqués. Les perturbations du trafic dans le détroit d’Ormuz, les dommages subis par des installations énergétiques et l’augmentation du coût du fret maritime ont affecté un système d’approvisionnement mondial très interdépendant. Le détroit constitue l’un des principaux passages des exportations pétrolières du golfe Persique.
La situation a toutefois évolué depuis les premiers mois du conflit. L’AIE observe qu’en septembre les exportations de brut des producteurs du Golfe ont progressé de 4,4 millions de barils par jour, à 13,9 millions, soit plus des trois quarts de leur niveau d’avant-guerre. Les flux pétroliers traversant Ormuz sont remontés à 10,9 millions de barils par jour. Des itinéraires de contournement, notamment par les oléoducs saoudiens vers la mer Rouge, ont également contribué au redressement des expéditions.
Cette reprise demeure vulnérable aux nouvelles attaques contre les installations et les navires. Selon les données de Kpler reprises par le Financial Times, certains flux du Moyen-Orient ont retrouvé, au cours de la semaine achevée le 18 octobre, des volumes proches ou supérieurs à ceux d’avant la guerre. La disponibilité du pétrole brut ne suffit pourtant pas à déterminer le prix du carburant livré au consommateur.
Le gazole est le principal point de tension
Le déséquilibre est plus prononcé sur les produits raffinés. L’AIE évalue à 1,9 million de barils par jour les exportations de produits pétroliers raffinés du Moyen-Orient en septembre, contre 4,7 millions avant la guerre. Les pertes de capacité de raffinage dans la région et les perturbations touchant les installations russes ont réduit l’offre mondiale de gazole. Les exportations mondiales de diesel ont ainsi diminué d’environ 700 000 barils par jour sur un an en septembre.
La différence entre le brut et le produit fini est décisive : un baril de pétrole disponible ne devient pas immédiatement un litre de gazole. Il faut disposer de raffineries adaptées, de composants appropriés, de capacités de transport et de stocks suffisants. Le rétablissement des expéditions de brut peut donc coexister avec une pénurie de carburants raffinés.
Dans sa prévision d’octobre, l’AIE estime que le marché mondial du gazole pourrait rester tendu bien au-delà de la fin de 2026. Elle souligne que les stocks observés de pétrole à l’échelle mondiale étaient inférieurs de 509 millions de barils à leur niveau de fin février, au début du conflit. La reconstitution de ces réserves prendra du temps, même si les raffineries augmentent leur production au cours des prochains mois.
Le transport maritime renchérit chaque étape de la chaîne
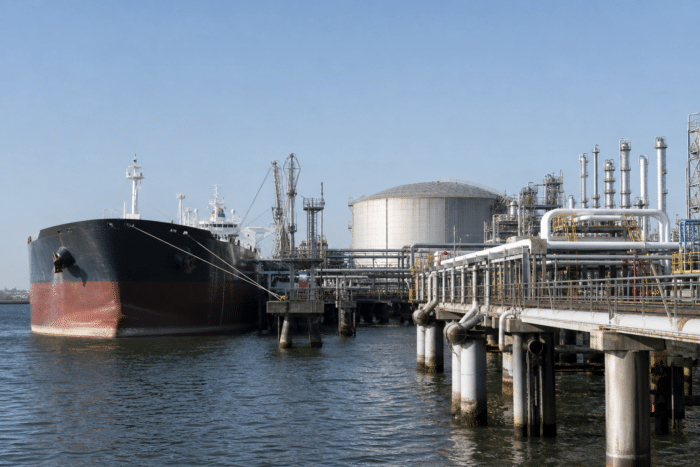
La disponibilité des navires constitue une autre contrainte. Les risques de sécurité, les trajets plus longs et la recherche d’itinéraires alternatifs se traduisent par une forte hausse des tarifs d’affrètement. Comme le détaille CNN Business dans son enquête du 26 octobre, le coût quotidien de certaines catégories de superpétroliers a été multiplié dans des proportions exceptionnelles depuis 2025. Ces montants concernent des routes et des navires particuliers : ils ne décrivent pas un tarif uniforme du transport maritime.
Le coût additionnel d’un voyage peut être répercuté sur le prix de livraison du pétrole ou des produits raffinés. Les raffineries d’Europe et d’Asie, exposées aux achats sur les marchés internationaux, peuvent être affectées davantage que certains établissements américains bénéficiant d’un accès à du brut intérieur moins cher. L’AIE relève d’ailleurs des marges de raffinage en forte hausse aux États-Unis, mais une rentabilité comprimée ailleurs par les coûts du brut et du fret.
Pourquoi les États-Unis subissent eux aussi la hausse
La position de premier producteur pétrolier mondial ne protège pas les consommateurs américains contre les prix internationaux. Les cours du pétrole, les échanges de produits raffinés et les coûts de transport se forment sur des marchés ouverts. Le 26 octobre, Reuters relevait à partir des données de l’AAA que le prix moyen de l’essence depuis le début du second mandat de Donald Trump avait très légèrement dépassé celui de la présidence de Joe Biden, tandis que l’écart était plus marqué pour le gazole.
Ce constat doit être interprété avec prudence, car il compare des moyennes nominales calculées sur des mandats de durée différente. Le mécanisme énergétique est en revanche clair : même avec une production nationale abondante, les automobilistes américains restent exposés aux tensions mondiales sur le raffinage et l’acheminement du carburant.
La Maison-Blanche estime que les prix reculeront lorsque le conflit iranien prendra fin et met en avant des mesures destinées à faciliter l’approvisionnement. Pour l’AIE, un retour durable à l’équilibre dépendra aussi de la remise en service des capacités de raffinage, de la reconstitution des stocks et de la sécurisation des voies maritimes. Sur ces trois points, les effets de la guerre devraient continuer à se faire sentir après un éventuel apaisement militaire.