Le détroit d’Ormuz, toujours bloqué, paralyse les exportations de gaz naturel liquéfié en provenance du Qatar. QatarEnergy, le deuxième exportateur mondial de GNL avant le conflit entre les États-Unis et l’Iran, a prolongé son état de force majeure pour ses livraisons. Les clients européens et asiatiques n’attendront pas de cargaisons avant décembre 2026, voire début 2027 pour certains contrats. Alors que l’hiver approche, les marchés gaziers subissent une pression accrue.
Le 28 septembre, la compagnie qatarie a informé plusieurs clients, dont l’italien Edison, ainsi que des acheteurs au Bangladesh, au Pakistan et en Inde, du maintien de la suspension des livraisons jusqu’à fin novembre, au lieu de fin octobre. Pour Edison, filiale d’EDF et client majeur, l’extension se poursuit jusqu’à début décembre. Depuis avril 2026, le nombre de cargaisons annulées s’élève à 35.
Les exportations qataries s’effondrent de 96 %
Les conséquences pour l’industrie gazière mondiale sont considérables. Reuters, s’appuyant sur les données d’ICIS, rapporte que QatarEnergy n’a exporté que 18 cargaisons de GNL entre avril et août 2026, contre 509 l’année précédente. Cette chute de 96 % fait du Qatar une des principales victimes économiques du conflit. Les pertes financières sont estimées à 24 milliards de dollars sur six mois.
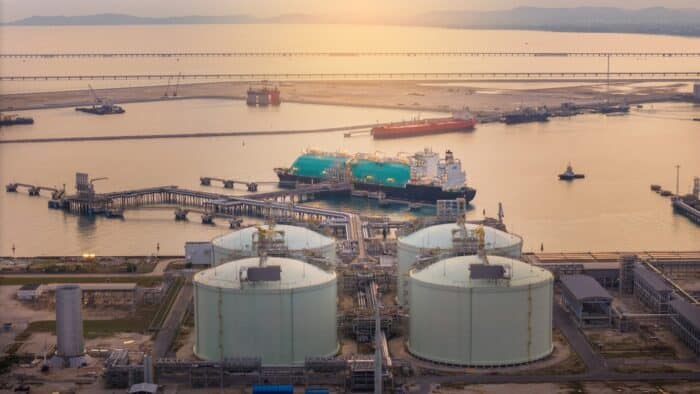
Contrairement au pétrole brut, que les pays du Golfe parviennent à exporter via des transbordements navire à navire en dehors du détroit d’Ormuz, le transport de gaz liquéfié est plus complexe. Les méthaniers nécessitent des infrastructures spécifiques et des conditions de sécurité strictes. Quelques opérations ont eu lieu au large d’Oman, mais les volumes restent faibles comparés aux capacités habituelles du Qatar.
L’Europe face à une pénurie en pleine saison de chauffe
La prolongation de la force majeure arrive à un moment critique pour l’Europe, alors que la saison de chauffe commence. Les importateurs doivent reconstituer leurs stocks de gaz pour l’hiver. La concurrence avec les clients asiatiques augmente sur le marché spot, maintenant les prix à un niveau élevé. L’Allemagne rencontre des difficultés pour remplir ses réservoirs de stockage, avec un taux de remplissage de 57 % fin septembre. Cependant, VNG assure que l’approvisionnement hivernal sera suffisant.
L’Italie, bien que confiante dans sa capacité à atteindre les objectifs de stockage de l’UE, doit composer avec l’absence des livraisons qataries. Edison, avec un contrat de 6,4 milliards de mètres cubes par an, soit environ 10 % de la consommation italienne, voit un pilier de sa sécurité énergétique fragilisé.
Le GNL américain remplace les volumes qataris
Pour compenser les annulations, Edison s’est tourné vers d’autres sources d’approvisionnement. Sur les 35 cargaisons annulées, 23 ont été remplacées par du GNL américain. Cependant, ces réorientations entraînent des surcoûts logistiques importants. Selon OilPrice.com, les coûts de fret ont atteint des niveaux records, avec des tarifs pour les très gros transporteurs de brut (VLCC) à 1,27 million de dollars par jour.
Ces frais de transport élevés dirigent davantage de GNL américain vers l’Europe plutôt que l’Asie, malgré la rentabilité habituelle de cette dernière en temps normal. La prime européenne couvre les distances supplémentaires, profitant temporairement aux producteurs américains mais pesant sur les bilans des entreprises européennes contraintes d’acheter à prix spot.
L’Asie du Sud également touchée par les ruptures de livraison
Les acheteurs asiatiques sont aussi affectés par la raréfaction des approvisionnements qataris. Le Bangladesh et le Pakistan, déjà en difficulté économique, voient leur situation énergétique se détériorer. Ils ont peu de marge financière pour rivaliser avec les acheteurs européens sur le marché spot, où les prix ont explosé à cause du blocage d’Ormuz.
L’Inde, mieux lotie financièrement, doit également adapter ses stratégies. Grâce à une augmentation de 20 % de sa production domestique de GPL, elle compense partiellement les importations de gaz bloquées. New Delhi a affirmé maintenir ses exportations de diesel malgré les pressions internationales, cherchant à protéger ses revenus dans un contexte tendu.
Le détroit d’Ormuz reste largement fermé au trafic commercial
Le trafic pétrolier a légèrement repris dans le Golfe, les exportations atteignant 12,8 millions de barils par jour selon les derniers relevés, mais le transit par le détroit d’Ormuz reste extrêmement limité. Le 24 septembre, un seul navire marchand a franchi le passage, illustrant la paralysie du trafic commercial. L’Arabie saoudite a toutefois écoulé 100 millions de barils de brut vers l’Asie via Ormuz, et 25 millions de barils de pétrole irakien ont été acquis par Vitol à prix réduit, montrant que des flux pétroliers perdurent dans des conditions dégradées.
Pour le gaz naturel liquéfié, la situation reste bloquée. Les négociations entre Washington et Téhéran sur la réouverture du détroit n’avancent pas, selon Bloomberg. Les prix du Brent se maintiennent au-dessus de 102 dollars le baril, reflétant les inquiétudes des marchés. TotalEnergies vise une croissance annuelle de 3 % de sa production de pétrole et de gaz jusqu’en 2030, tandis que BP explore des opportunités dans le schiste américain après des discussions avec Devon Energy.
Une redistribution durable des parts de marché
La crise actuelle expose la vulnérabilité des chaînes d’approvisionnement gazières mondiales. Avant le conflit, le Qatar représentait environ 20 % des exportations mondiales de GNL, avec une capacité de production de plus de 77 millions de tonnes par an. Depuis six mois, la disparition de ces volumes redessine profondément le paysage géopolitique et commercial du secteur.
Les États-Unis s’affirment comme les principaux bénéficiaires de cette reconfiguration, captant des parts de marché en Europe et en Asie. La Russie, malgré le secret renforcé sur ses exportations énergétiques, maintient des livraisons vers certains clients asiatiques. L’Australie et des producteurs africains voient aussi leur position se renforcer dans un marché où chaque molécule de gaz disponible trouve preneur.
Pour QatarEnergy, la prolongation de la force majeure érode sa position dominante patiemment construite. Les clients, diversifiant leurs sources, pourraient ne pas revenir automatiquement vers le Qatar une fois la crise résolue, surtout s’ils ont entre-temps signé des contrats à long terme avec d’autres fournisseurs. La reconquête des parts de marché pourrait prendre des années, voire s’avérer impossible si la géographie des approvisionnements s’est définitivement restructurée.
Accélération contradictoire de la transition énergétique
La crise gazière pourrait paradoxalement accélérer certaines transitions énergétiques tout en en ralentissant d’autres. En Europe, les prix records du carburant ont déjà stimulé les ventes de véhicules électriques, selon OilPrice.com, les consommateurs cherchant à fuir une facture énergétique insoutenable. Par ailleurs, certains pays européens pressent pour abandonner l’obligation de stockage de gaz imposée par Bruxelles, les Pays-Bas contestant une facture de 1,14 milliard de dollars jugée excessive.
En Asie du Sud-Est, la crise n’empêche pas la construction de nouvelles centrales à gaz, les gouvernements espérant une normalisation future des approvisionnements. L’Indonésie, dont les exportations de charbon ont chuté de 23 % face à une demande mondiale faible, cherche à repositionner son mix énergétique. Les décisions nationales dessinent une carte énergétique mondiale de plus en plus fragmentée, où les solidarités régionales cèdent face aux impératifs de sécurité d’approvisionnement.
La prolongation de la force majeure par QatarEnergy jusqu’à fin novembre, voire début décembre pour certains contrats, marque une nouvelle étape dans une crise qui dure depuis six mois. Tant que le détroit d’Ormuz reste partiellement fermé, les marchés gaziers mondiaux resteront sous tension, avec des prix élevés et des risques de pénurie pour l’hiver européen. Les solutions alternatives, qu’il s’agisse de réorientations logistiques ou de diversifications géographiques, peinent à compenser l’absence d’un acteur pesant un cinquième du marché mondial. L’issue de la crise dépendra de l’évolution diplomatique entre Washington et Téhéran, deux capitales dont les positions semblent pour l’heure inconciliables.