Le nouveau rapport mondial de l’Agence internationale de l’énergie envisage jusqu’à 7 millions de barils par jour de capacités supplémentaires de contournement d’Ormuz. Un investissement considérable, qui ne ferait pourtant pas disparaître la vulnérabilité du commerce pétrolier au Moyen-Orient.
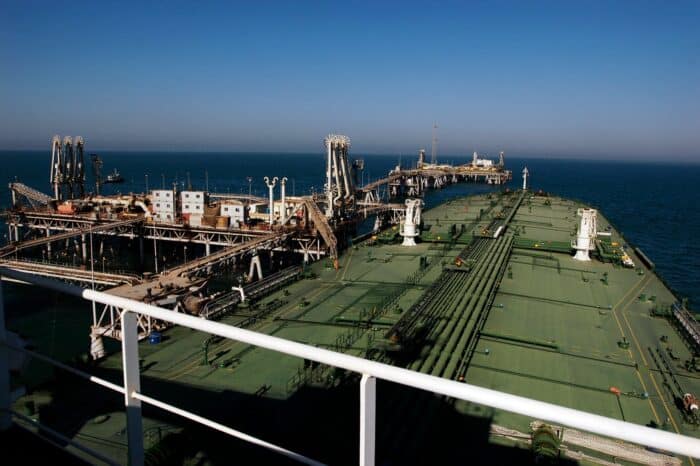
La voie maritime qui relie le golfe Persique à l’océan Indien était traversée, avant la guerre, par quelque 20 millions de barils de pétrole et de produits pétroliers chaque jour. Les attaques et restrictions qui ont suivi les frappes américaines et israéliennes contre l’Iran en février 2026 ont bouleversé ce trafic. Selon le World Energy Outlook 2026 publié le 19 novembre, la perte cumulée d’approvisionnements pétroliers dans le Golfe atteignait 2,8 milliards de barils à la fin d’octobre.
Dans son rapport, l’Agence internationale de l’énergie (AIE) étudie une réponse de long terme : renforcer les voies terrestres de sortie du pétrole produit dans le Golfe. Elle recense environ 7 millions de barils par jour de nouvelles capacités d’oléoducs en construction ou à l’étude, pour un investissement estimé à 40 milliards de dollars. Leur réalisation changerait la carte des exportations pétrolières, sans éliminer les risques géopolitiques qui entourent la région.
Deux pays disposent déjà de voies permettant d’éviter Ormuz
Les producteurs disposent déjà de deux principaux itinéraires terrestres. L’Arabie saoudite peut acheminer du brut de ses installations orientales jusqu’au port de Yanbu, sur la mer Rouge. Les Émirats arabes unis disposent d’un oléoduc reliant la zone de Habshan au port de Fujaïrah, sur le golfe d’Oman, en aval du détroit. Avant le conflit, l’AIE évaluait entre 3,5 et 5,5 millions de barils par jour la capacité disponible pour réorienter des exportations sur ces infrastructures.
Ces volumes restent limités face au trafic habituel d’Ormuz. L’état des lieux de l’AIE actualisé en février 2026 estimait que le détroit représentait environ 25 % du commerce maritime mondial de pétrole. Plusieurs États producteurs, notamment l’Irak, le Koweït, le Qatar et Bahreïn, dépendent étroitement de cette sortie maritime pour écouler leur brut. Construire une conduite ne suffit pas non plus : il faut disposer de capacités de pompage, de stockage et de chargement dans le port de destination.
Le marché a montré en octobre qu’une reprise partielle était possible. Le rapport pétrolier de novembre chiffre les exportations du Golfe, hors Oman, à 18,4 millions de barils par jour durant ce mois, soit encore 26 % de moins qu’avant la guerre. Les flux de brut ont retrouvé environ 82 % de leur niveau d’avant-crise, alors que les produits raffinés et le gaz de pétrole liquéfié restent plus durement touchés.
Sept millions de barils supplémentaires, mais un coût durable
Le scénario de contournement étudié par l’AIE repose sur plusieurs transformations simultanées : construction de nouveaux oléoducs, production accrue hors du Golfe et moindre consommation chez les importateurs. Dans cette hypothèse très poussée, le besoin de transit de pétrole par Ormuz pourrait descendre à 8,5 millions de barils par jour en 2030, puis à environ 2 millions en 2035.
Ces niveaux sont les résultats d’un cas exploratoire, et non un calendrier de chantiers déjà financés. L’Agence estime que les nouveaux projets d’oléoducs nécessiteraient 40 milliards de dollars et ajouteraient approximativement 2 dollars au coût d’un baril exporté depuis le Moyen-Orient. Plus de 60 % de la réduction envisagée des passages par Ormuz proviendrait des routes de contournement, contre environ 15 % d’une production supplémentaire en dehors du Moyen-Orient. Le reste dépendrait de la baisse de la demande de pétrole.
Les nouveaux itinéraires resteraient exposés aux tensions régionales. Acheminer le brut jusqu’à la mer Rouge déplace une partie de l’exposition maritime au lieu de la supprimer. Les risques dans cette zone et les attaques contre des infrastructures énergétiques figurent déjà parmi les facteurs aggravants de la crise. L’AIE souligne qu’un Moyen-Orient instable peut rendre vulnérables les solutions de remplacement elles-mêmes.
Le gaz naturel liquéfié n’a pas de détour comparable
Pour le gaz, les contraintes sont encore plus fortes. Le Qatar et les Émirats arabes unis exportent du gaz naturel liquéfié (GNL) par des terminaux situés à l’intérieur du Golfe. En 2025, environ 19 % des échanges mondiaux de GNL passaient par Ormuz, selon l’AIE. Il n’existe pas de route opérationnelle équivalente permettant de contourner le détroit pour ces cargaisons.
Les gazoducs régionaux ne constituent pas un substitut immédiat à un vaste système d’exportation par méthaniers : ils sont reliés à des marchés et à des installations déterminés, avec des capacités propres. L’Agence envisage plutôt une diversification mondiale des nouveaux terminaux de liquéfaction situés hors du Moyen-Orient, susceptible de réduire la dépendance des acheteurs à cette seule région.
Dans le même temps, le retour du brut ne se traduit pas automatiquement par un assouplissement des marchés de carburants. L’AIE relevait encore en novembre un diesel européen autour de 180 dollars le baril, malgré la forte baisse du pétrole brut depuis début octobre. Le réseau de raffineries, les assurances et les routes de transport conditionnent aussi la disponibilité des produits.
Le scénario de l’AIE additionne des oléoducs, des producteurs plus diversifiés et une réduction de certains usages pétroliers. Même dans l’hypothèse de contournement la plus ambitieuse, le Moyen-Orient resterait, selon l’AIE, la première région exportatrice de pétrole vers les marchés internationaux.