Dans son rapport du 19 novembre 2026, l’Agence internationale de l’énergie envisage 1 000 TWh d’électricité consommés par les centres de données en 2030. Les renouvelables vont contribuer à leur essor, mais les centrales thermiques pourraient également fonctionner davantage pour répondre à cette nouvelle demande.
Le développement de l’intelligence artificielle modifie déjà les perspectives de production électrique. Dans le World Energy Outlook 2026, publié le 19 novembre, l’Agence internationale de l’énergie (AIE) estime que la consommation mondiale des centres de données pourrait doubler d’ici 2030 pour atteindre 1 000 térawattheures (TWh) par an. L’IA, notamment l’entraînement et l’utilisation de modèles de plus en plus puissants, serait à l’origine d’environ trois quarts de cette hausse.
La consommation des centres de données a progressé de 17 % en 2025, alors que la demande mondiale d’électricité augmentait d’environ 3 %. Les volumes mondiaux sont encore relativement modestes par rapport aux autres usages électriques, mais les besoins se concentrent dans des régions où les réseaux et les moyens de production ne disposent pas toujours de marges suffisantes. La puissance disponible au bon endroit devient aussi importante que la quantité d’énergie produite sur une année.
Les renouvelables ne suffiront pas seules à alimenter la croissance
L’AIE estime que le charbon et le gaz fournissent actuellement, à eux deux, environ 60 % de l’électricité physiquement consommée par les centres de données dans le monde. Le mix diffère fortement selon les régions : le charbon demeure particulièrement présent dans l’approvisionnement des installations chinoises, tandis que les centrales à gaz jouent un rôle majeur aux États-Unis. Les énergies renouvelables et le gaz assureraient la plus grande partie de la croissance de la production destinée aux centres de données d’ici 2030.
La conséquence climatique est significative. Selon les projections du nouveau rapport, les émissions de CO₂ associées à cette consommation électrique pourraient augmenter d’environ 70 % d’ici 2030. Le rythme de construction de centrales, la disponibilité des réseaux et la localisation des centres de calcul détermineront la répartition effective entre énergies fossiles, nucléaire et renouvelables.
Les grands acteurs du numérique multiplient pourtant les contrats d’achat d’électricité verte. Dans son étude Powering Artificial Intelligence, publiée le 14 octobre, l’AIE relève 45 TWh de contrats de long terme signés au premier semestre 2026, près de 20 % de plus qu’un an plus tôt. Ces engagements peuvent financer de nouvelles capacités renouvelables. Ils ne signifient pas que chaque installation est alimentée en permanence par le solaire ou l’éolien faisant l’objet du contrat : les machines consomment l’électricité disponible dans leur réseau local, à toute heure.
Le raccordement électrique influence le choix des centrales
Les nouveaux centres de données peuvent demander plusieurs centaines de mégawatts. Certains développeurs envisagent de construire leur propre production électrique lorsqu’une connexion au réseau prend trop de temps. L’AIE observe notamment de nombreux projets de centrales à gaz associés à des infrastructures de calcul aux États-Unis. L’annonce d’une centrale reste néanmoins distincte de sa mise en service : les équipements, les autorisations et l’approvisionnement en combustible peuvent eux aussi retarder les projets.
La concurrence porte également sur les transformateurs, les câbles, les systèmes de stockage et les turbines. Les groupes qui investissent dans les serveurs doivent sécuriser simultanément leur alimentation électrique et l’équipement des postes qui permettront de la distribuer. L’AIE relevait en avril que les capacités des centres spécialisés dans l’IA augmentaient beaucoup plus vite que celles de l’ensemble du secteur. Les baisses rapides de consommation par tâche ne compensent pas nécessairement l’essor des usages, notamment les traitements complexes et la génération de vidéo.
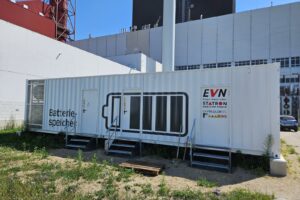
Les batteries jouent un rôle particulier. Elles sécurisent les installations face aux interruptions brèves et peuvent, sous certaines conditions, contribuer à la stabilité du réseau. Toutefois, une batterie de secours ne remplace pas une source de production capable d’assurer une alimentation soutenue. Le stockage peut déplacer une partie de la demande dans le temps ; son effet sur les émissions dépend aussi de l’électricité utilisée pour le recharger.
La France dispose d’un avantage électrique, avec des limites locales
La situation française se distingue des régions fortement dépendantes du charbon ou du gaz. Selon RTE, plus de 95 % de l’électricité produite en France en 2025 était décarbonée. Le pays a également exporté environ 20 % de sa production cette année-là. Une implantation française peut donc bénéficier d’une alimentation relativement peu émettrice à l’échelle nationale.
Pour autant, installer un centre de calcul ne consiste pas à brancher des serveurs sur une moyenne nationale. RTE recensait en mai 2026 environ 18 GW de puissance réservée pour 80 projets. Les demandes se concentrent notamment en Île-de-France et dans les Hauts-de-France, où les possibilités d’alimentation à très haute tension doivent être examinées site par site. Le gestionnaire de réseau prévoit une consommation de 15 à 20 TWh en 2030, contre quelque 10 TWh estimés aujourd’hui.
Le futur approvisionnement des data centers se jouera ainsi autant dans les choix d’implantation et les calendriers de raccordement que dans les contrats énergétiques. Aux États-Unis, la pression peut favoriser le gaz ; dans d’autres régions, elle peut accélérer l’investissement dans les renouvelables, le nucléaire ou le stockage. Le scénario de l’AIE dépend de la réalisation effective des projets et des nouvelles capacités qui pourront les alimenter.