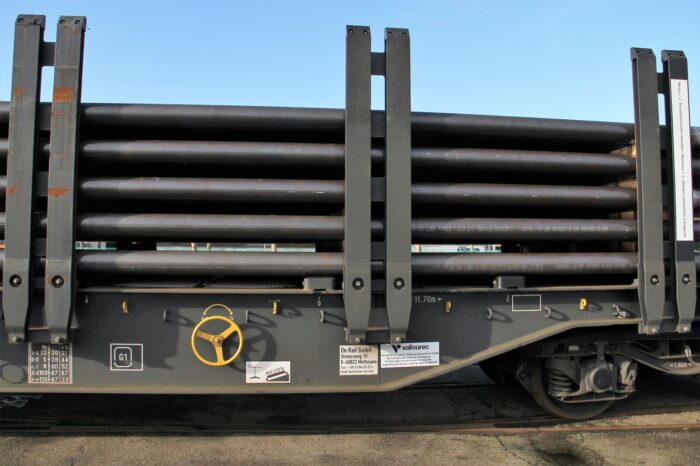
Pour Vallourec, la demande de tubes destinés aux activités pétrolières et gazières au Moyen-Orient demeure soutenue, mais leur acheminement se heurte à un obstacle concret : la congestion des ports situés au sud du détroit d’Ormuz. Le fabricant français signale, dans ses résultats trimestriels présentés le 20 novembre 2026, des livraisons retardées et des coûts de transport supplémentaires qui pèsent sur sa rentabilité.
Au troisième trimestre 2026, le groupe a vendu 274 000 tonnes de tubes, contre 244 000 tonnes au trimestre précédent, soit une progression de 12 %. Le chiffre d’affaires de cette activité atteint 887 millions de dollars, en hausse de 9 % sur trois mois. Cette augmentation des volumes ne se traduit toutefois pas par un redressement équivalent de la marge : l’excédent brut d’exploitation (EBITDA) des tubes recule de 176 à 162 millions de dollars entre les deux trimestres.
Des expéditions plus coûteuses malgré des forages actifs
Vallourec décrit une activité de forage résistante au Moyen-Orient, mais les encombrements portuaires retardent les livraisons et compliquent leur facturation. Les stocks régionaux de tubes sont faibles, selon l’entreprise, qui doit prioriser les expéditions les plus nécessaires à ses clients. L’enjeu concerne ainsi moins l’absence de commandes que le temps nécessaire pour faire parvenir le matériel aux opérations énergétiques.
Les dépenses d’acheminement contribuent à faire tomber l’EBITDA des tubes par tonne à 592 dollars, contre 722 dollars au deuxième trimestre, soit une baisse de 18 %. Vallourec mentionne également un assortiment de ventes moins favorable ainsi qu’un incident opérationnel temporaire lié à un sous-traitant aux États-Unis. Les difficultés portuaires ne peuvent donc pas expliquer à elles seules toute la dégradation de la marge.
Le groupe prévoit que l’essentiel des surcoûts logistiques liés au Moyen-Orient lui sera remboursé dans les prochains trimestres. Cette perspective reste une attente de l’entreprise, et non un remboursement déjà comptabilisé. Reuters relève également, dans son compte rendu du 20 novembre, l’effet conjugué des retards au Moyen-Orient et de la perturbation industrielle américaine.
Le quatrième trimestre suspendu aux délais d’accostage
À l’échelle du groupe, l’EBITDA du troisième trimestre ressort à 181 millions de dollars, contre 244 millions un an plus tôt, pour un chiffre d’affaires de 956 millions de dollars. La marge correspondante s’établit à 18,9 %, après 22,9 % au troisième trimestre 2025. Ces résultats trimestriels n’ont pas fait l’objet d’un audit, précise Vallourec.
Pour le quatrième trimestre, le fabricant anticipe un EBITDA compris entre 170 et 210 millions de dollars. Cette prévision suppose notamment que les temps d’attente pour accoster dans les ports concernés ne s’allongent pas davantage et que la situation géopolitique régionale ne se dégrade pas fortement. Le groupe s’attend par ailleurs à conserver, dans les tubes, des volumes et une rentabilité par tonne globalement proches de ceux du trimestre écoulé.
Les contraintes de transport devraient ainsi rester un facteur déterminant pour les livraisons d’équipements aux producteurs d’énergie, même si les besoins de forage demeurent présents.